Categoría: Seguros

  • Mejor seguro de salud en 2026: Coberturas y cómo evitar las listas de espera

    Mejor seguro de salud en 2026: Coberturas y cómo evitar las listas de espera

    Cada vez más familias buscan un seguro de salud que les permita saltarse las listas de espera de la sanidad pública y acceder a un especialista sin demoras. Septiembre funciona como el verdadero «Año Nuevo» para muchos hogares en España: tras los excesos del verano llega la necesidad de chequeos médicos generales, revisiones dermatológicas tras la exposición solar y visitas al pediatra para la vuelta al cole, justo cuando la atención primaria está más saturada. En este artículo te contamos qué diferencias hay entre las principales modalidades de seguro, qué es el periodo de carencia y cómo elegir la póliza adecuada según tu perfil. En comparamos.es/blog/ te ayudamos a comparar las mejores opciones del mercado para que encuentres la que mejor se adapta a tu caso.


    ¿Por qué septiembre es el mes estratégico para contratar un seguro médico?

    El colapso de la atención primaria y los retrasos en las citas para especialistas impulsan a miles de usuarios a buscar alternativas privadas durante el arranque del curso. Contar con un cuadro médico amplio te permite:

    • Elegir especialista directamente, sin necesidad de pasar por el médico de cabecera para obtener una derivación a ginecología, traumatología o dermatología.
    • Flexibilidad horaria, con citas adaptadas a tu jornada laboral, vital para conciliar con el trabajo y el colegio.
    • Pruebas diagnósticas ágiles, con acceso rápido a resonancias, ecografías y analíticas que aceleran cualquier tratamiento necesario.
     

    mejor seguro de salud


    Conceptos clave antes de elegir el mejor seguro de salud

    No todas las pólizas son iguales, y conocer estas diferencias evitará que pagues por servicios que no vas a utilizar.

    ¿Seguro de salud con copago o sin copago?

    La elección entre una modalidad u otra depende estrictamente de tu frecuencia de uso. Los seguros de salud sin copago tienen una prima mensual fija y acceso ilimitado a consultas y pruebas sin coste adicional: son la opción más rentable si tienes hijos pequeños, patologías crónicas o planeas visitar al médico con frecuencia. Los seguros de salud con copago, en cambio, tienen una prima mensual más económica, pero exigen abonar una cantidad reducida cada vez que acudas a una consulta o te realices una prueba, algo ideal para personas jóvenes que solo van al médico de forma puntual.

    ¿Qué son los periodos de carencia?

    El periodo de carencia es el tiempo que debe transcurrir desde que contratas el seguro hasta que puedes utilizar ciertas coberturas complejas. Aunque las urgencias y consultas generales suelen estar disponibles desde el primer día, tratamientos como cirugías, hospitalizaciones o el seguimiento del embarazo suelen tener carencias de varios meses, habitualmente entre 6 y 10 según la aseguradora. Si estás planeando formar una familia o prevees una intervención, es crucial comparar estos plazos antes de firmar.

    El cuadro médico: el factor que más se pasa por alto

    Muchos usuarios eligen su seguro únicamente por el precio y descubren después que su especialista de confianza, su clínica dental o el hospital más cercano a casa no están incluidos. Antes de contratar, comprueba si tu zona tiene suficiente cobertura de especialistas, si el hospital de referencia para urgencias está a una distancia razonable de tu domicilio y si existen límites anuales de sesiones en servicios como fisioterapia, psicología o logopedia.


    Cómo elegir la póliza adecuada según tu perfil

    El coste de tu seguro de salud dependerá de factores como la edad, la zona de residencia y el tipo de modalidad elegida. Aquí tienes una guía rápida para acertar con tu elección:

    Perfil del asegurado Modalidad recomendada Uso habitual y ventajas
    Joven (20-30 años) Con copago Revisiones puntuales y urgencias. Cuota mensual mínima.
    Adulto (30-45 años) Sin copago Chequeos regulares, fisioterapia, planificación familiar.
    Familia (2 adultos + niños) Sin copago Uso frecuente, pediatría, urgencias infantiles y especialistas.
    Senior (más de 60 años) Sin copago Control continuo de la salud, acceso rápido a pruebas diagnósticas.


    Preguntas frecuentes

    ¿Puedo cambiar de seguro de salud en cualquier momento?

    Sí, pero es recomendable hacerlo coincidiendo con la renovación anual de tu póliza para evitar penalizaciones o la pérdida de antigüedad acumulada, algo relevante para enfermedades preexistentes.

    ¿El seguro privado cubre enfermedades preexistentes?

    Depende de la aseguradora y de la declaración de salud que realices al contratar. Algunas patologías pueden quedar excluidas o requerir un sobreprecio, por lo que es importante ser transparente en el cuestionario de salud inicial.

    ¿Qué diferencia hay entre un seguro de salud y un seguro de reembolso?

    El seguro de salud tradicional te da acceso directo al cuadro médico de la aseguradora sin coste adicional, salvo copago. El seguro de reembolso te permite acudir a cualquier médico y solicitar después la devolución de un porcentaje del gasto, normalmente con una prima más elevada.

    ¿La vuelta al cole es un buen momento para revisar mi póliza?

    Sí: es habitual que las aseguradoras lancen promociones de bienvenida en septiembre, y revisar tu cobertura antes de que empiecen los chequeos escolares y las revisiones pediátricas te evita imprevistos de última hora.


    Conclusión

    Elegir el mejor seguro de salud no depende solo del precio, sino de que sus coberturas encajen con tu situación real: la modalidad con o sin copago, los periodos de carencia y el cuadro médico disponible en tu zona son los tres factores que marcan la diferencia. No te dejes llevar únicamente por la oferta de bienvenida del primer mes: revisa a fondo las exclusiones de la póliza y los límites de hospitalización antes de firmar.

    En comparamos.es/blog/ analizamos el mercado en tiempo real y te ayudamos a comparar seguros de salud de forma gratuita y sin compromiso, para que empieces el curso con la tranquilidad de tener una buena cobertura médica.
  • ¿Es obligatorio el seguro médico internacional? Descubre cómo elegir el mejor seguro de viaje internacional para tus vacaciones

    ¿Es obligatorio el seguro médico internacional? Descubre cómo elegir el mejor seguro de viaje internacional para tus vacaciones

    Las vacaciones de verano ya están aquí y, con grandes eventos en el horizonte como el Mundial de Fútbol, miles de viajeros ya preparan sus maletas para salir de España. Sin embargo, antes de subir al avión, surge una duda crucial: ¿qué pasa si me pongo enfermo o sufro un percance en el extranjero? Para evitar facturas médicas astronómicas que arruinen tu presupuesto, es fundamental contratar el mejor seguro de viaje internacional, una inversión mínima que te garantizará total tranquilidad vayas donde vayas.

    En este artículo te explicamos de forma directa qué coberturas específicas son imprescindibles y cómo elegir las pólizas flexibles y completas que se adaptan a cada tipo de viajero.
     

    ¿Por qué necesitas un seguro médico internacional con coberturas completas?

    Aunque para moverte por la Unión Europea la Tarjeta Sanitaria Europea (TSE) ofrece cobertura básica, fuera del territorio comunitario la situación cambia radicalmente. Muchos países niegan la entrada a turistas que no dispongan de una póliza privada. 

    Moverse por el mundo sin protección es un riesgo financiero innecesario. En destinos fuera de Europa, una simple consulta de urgencia o una noche de hospitalización por una caída fortuita puede superar fácilmente miles de euros.

    A la hora de buscar el mejor seguro de viaje internacional, la clave es elegir una opción flexible que se ajuste exactamente a tu tipo de escapada (vacaciones, cruceros o estudios) y que ofrezca coberturas integrales en cualquier país del mundo.


    seguro de viaje Marruecos


    Coberturas clave que debe incluir tu seguro de viaje

    Un buen seguro de viaje no solo debe pagar el médico; debe ofrecer una red de asistencia que solucione imprevistos logísticos y familiares sobre el terreno. Estas son las garantías que debes exigir:

    Cobertura Imprescindible Alcance y Detalles Recomendados ¿Por qué es importante?
    Asistencia médica y sanitaria Hasta 100.000€ o más (incluyendo hospitalización, operaciones y medicamentos). Cubre consultas urgentes, radiografías, intervenciones quirúrgicas e incluso el envío urgente de medicamentos no disponibles en el destino.
    Repatriación y transporte sanitario 100% Cubierto (Sin límite). Organiza y sufraga el traslado al centro médico más cercano o el regreso a España de heridos, enfermos y un acompañante.
    Garantía de equipajes y demoras Búsqueda, localización e indemnización por pérdidas materiales o retrasos. Te compensa económicamente si sufres robo o si tu equipaje tarda más de 12 horas en entregarse.
    Anulación e interrupción de viaje Protección ante imprevistos graves demostrables. Te reembolsa los gastos no disfrutados por causas de fuerza mayor (enfermedad, siniestro grave en el hogar, etc.).
    Extras de asistencia familiar Billete de ida y vuelta para un familiar si estás hospitalizado. Evita que pases solo una hospitalización larga en el extranjero (más de 3 días) costeando el viaje de un familiar para acompañarte.


    Ventajas exclusivas que diferencian a los mejores seguros del mercado

    Cuando comparas opciones para tus vacaciones de verano, no te fijes únicamente en el precio. Los seguros de viaje más competitivos e innovadores del mercado destacan por ofrecer tres ventajas fundamentales que eliminan las trabas habituales:

    • Sin límite de edad de contratación: Las mejores pólizas permiten proteger a viajeros de cualquier generación (desde niños hasta adultos mayores). Esto es ideal para viajes familiares o personas mayores que desean acceder a coberturas de salud estables fuera de casa.
    • Seguros sin periodos de carencia: Es crucial que la protección sea inmediata, desde el primer día y hora en que comienza el viaje. Esto garantiza que cualquier emergencia médica o cancelación de última hora esté cubierta sin tiempos de espera previos.
    • Pólizas hiper-especializadas: Ya no sirve el «seguro para todo». Busca opciones adaptadas a tu realidad:
      • Planes Flexibles: Ideales para viajes estándar de ocio o negocios de duración determinada.
      • Especial Cruceros: Diseñados específicamente para cubrir la asistencia a bordo en alta mar y servicios marítimos.
      • Para Estudiantes: Perfectos para cursos o Erasmus en el extranjero, que además de la salud convencional suelen incluir coberturas para deportes de riesgo o asistencia psicológica.


      seguro médico
       

      ¿Cómo encontrar el mejor seguro de viaje internacional sin pagar de más?

      La forma más eficiente de ahorrar es utilizar herramientas de comparación independientes como comparamos.es/blog/. En nuestra plataforma puedes contrastar en tiempo real las pólizas de las compañías líderes del mercado que cumplen con todos estos estándares de flexibilidad, sin sorpresas ocultas en la letra pequeña y con pasarelas de pago 100% seguras.

      Conclusión: Viaja protegido y ahorra con comparmos.es

      En resumen, la salud no tiene precio, pero el seguro que la protege sí, y puede ser muy económico. Encontrar el mejor seguro de viaje internacional te llevará apenas dos minutos si filtras por pólizas completas, sin carencias y adaptables a tu destino. No dejes que un contratiempo arruine tus vacaciones de verano. Entra en nuestro comparador, introduce tu destino y fechas, y viaja con total tranquilidad. ¡Buen viaje!

  • ¿Por qué sangran las encías? Causas frecuentes y alertas que no deberías ignorar

    ¿Por qué sangran las encías? Causas frecuentes y alertas que no deberías ignorar

    El sangrado de encías es una señal que muchas personas ignoran o atribuyen a un cepillado demasiado enérgico. Si alguna vez has escupido agua rosada al lavarte los dientes y has pensado «no es para tanto», este artículo es para ti. Ese hilo de sangre puede ser trivial… o puede indicar el inicio de una enfermedad periodontal que, sin atención a tiempo, conlleva la pérdida de piezas dentales.

    En este artículo encontrarás una explicación clara de por qué sangran las encías, qué diferencia un susto puntual de un problema real, cuándo debes llamar al dentista y cómo un seguro dental puede ayudarte a gestionar el coste del tratamiento periodontal en España —donde una revisión privada puede oscilar entre los 40 € y los 100 €.

    Cubrimos: causas más habituales, señales de alerta, mitos frecuentes, factores de riesgo y una guía accionable para actuar hoy mismo.


    sangrado de encías


    ¿Qué es el sangrado de encías y cuándo se convierte en problema?

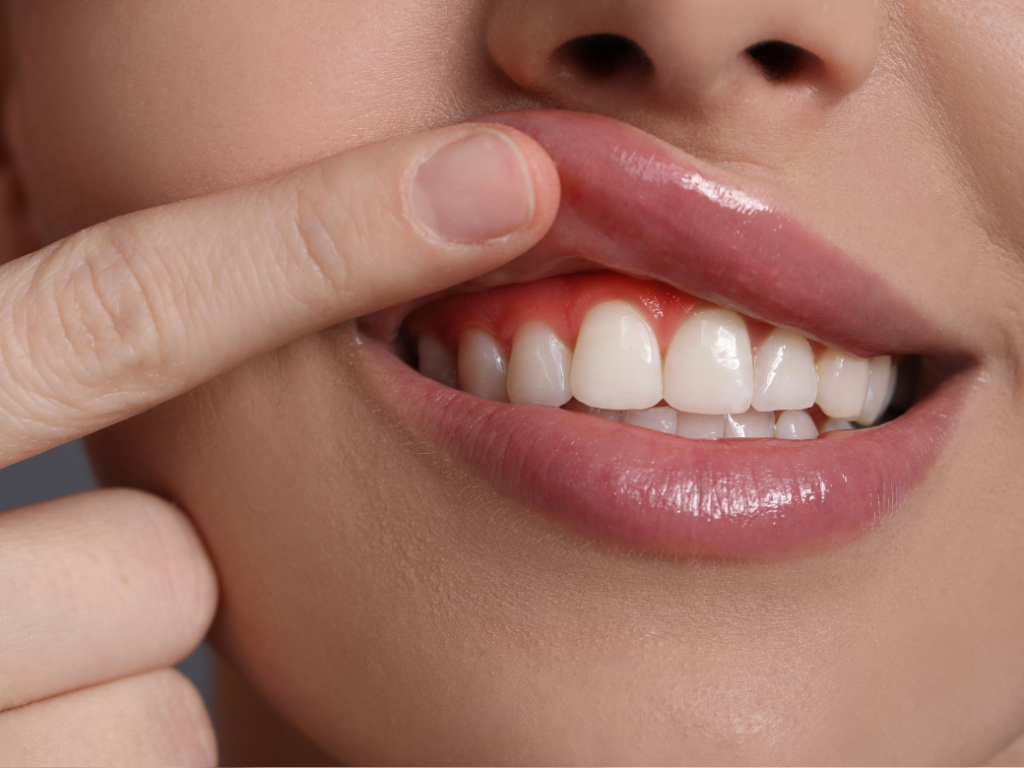
    La gingivitis es la forma más leve: encías rojas, hinchadas y que sangran al cepillado. Es reversible con higiene adecuada. La periodontitis es su evolución: la infección alcanza el hueso que sostiene los dientes y puede provocar movilidad dental o pérdida de piezas. La diferencia entre ambas no es trivial: actuar en la fase de gingivitis ahorra tiempo, dinero y dientes.


    Causas del sangrado de encías: de lo inocuo a lo urgente

    No todas las causas tienen la misma gravedad. Antes de entrar en pánico, conviene saber qué origina el sangrado y con qué frecuencia se presenta cada causa.

    Causa Frecuencia ¿Requiere consulta?
    Cepillado agresivo o cepillo duro Muy frecuente Solo si persiste
    Gingivitis (placa bacteriana) Muy frecuente Sí, revisión básica
    Inicio de medicación anticoagulante Frecuente Sí, informar al médico
    Cambios hormonales (embarazo, menopausia) Frecuente Recomendable
    Déficit de vitamina C o K Moderado Sí, análisis y dieta
    Periodontitis establecida Frecuente en adultos >40 años Urgente
    Leucemia u otras patologías sistémicas Poco frecuente Sí, urgente


    La causa más común del sangrado de encías es la acumulación de placa bacteriana en el margen gingival. Las bacterias liberan toxinas que inflaman el tejido, haciéndolo frágil y propenso a sangrar. Eliminada la placa con una higiene correcta, la gingivitis remite en 1-2 semanas.


    Factores que agravan el sangrado de encías: ¿estás en el grupo de riesgo?

    Algunas personas tienen más probabilidades de desarrollar sangrado crónico de encías que otras. Conocer los factores de riesgo permite actuar con mayor anticipación:

    • Tabaquismo: reduce la respuesta inmune local y enmascara el sangrado (las encías de los fumadores sangran menos visiblemente, pero el daño subyacente es mayor).
    • Diabetes mal controlada: según la Federación Española de Diabetes (FEDE), las personas con diabetes tienen hasta 3 veces más riesgo de desarrollar periodontitis.
    • Medicamentos: anticoagulantes, antihipertensivos del grupo de los calcioantagonistas y algunos antiepilépticos pueden aumentar la fragilidad gingival o el crecimiento del tejido.
    • Embarazo: los cambios hormonales del primer y segundo trimestre incrementan la vascularización de las encías. La llamada gingivitis del embarazo afecta a entre el 60 % y el 70 % de las gestantes.
    • Higiene oral deficiente: el factor más controlable. No usar hilo dental, espaciar en exceso las limpiezas profesionales o cepillar mal son los detonantes más frecuentes.
    • Estrés crónico: el cortisol elevado deprime la respuesta inmune y favorece la proliferación bacteriana en el surco gingival.


    causas sangrado de encías


    Mitos sobre el sangrado de encías que pueden perjudicarte

    En consulta, los dentistas escuchan cada día creencias erróneas que llevan a los pacientes a demorar el diagnóstico o a seguir prácticas contraproducentes. Es hora de desmontar los más extendidos.

    Mito Realidad
    «Si dejo de cepillarme la zona, el sangrado cesa» Dejar de cepillar acumula más placa y empeora la inflamación. La solución es cepillar con suavidad, no evitar la zona.
    «El sangrado es normal: siempre me ha pasado» El sangrado crónico nunca es normal. Indica inflamación activa que requiere valoración.
    «El dentista solo me hará una limpieza cara» El tratamiento de gingivitis suele limitarse a instrucciones de higiene y tartrectomía. La periodontitis avanzada sí requiere raspado radicular.
    «Los enjuagues con clorhexidina curan la periodontitis» La clorhexidina reduce la carga bacteriana, pero no sustituye el raspado profesional en enfermedad establecida.
    «Si no duele, no hay problema» La gingivitis y la periodontitis inicial son prácticamente indoloras. El dolor aparece en fases avanzadas.


    El gran riesgo: periodontitis avanzada y pérdida dental

    La periodontitis es la evolución natural de una gingivitis no tratada. Según datos del Consejo General de Colegios de Dentistas de España, la periodontitis afecta en sus formas moderadas y graves a más del 30 % de los adultos mayores de 35 años en nuestro país.

    Una vez que la infección alcanza el hueso alveolar —el que ancla el diente—, el proceso es irreversible: el hueso perdido no se regenera de forma espontánea. El tratamiento en esta fase incluye raspado y alisado radicular, cirugía de acceso o regeneración ósea guiada, con costes que en el mercado privado español pueden ir desde los 60 € por sextante hasta más de 1.500 € por un tratamiento completo con cirugía o regeneración, según la severidad.


    Señales de alarma: consulta en menos de 7 días si presentas…

    • Sangrado de encías espontáneo (sin cepillado ni contacto)
    • Encías que han «bajado» o exponen el cuello del diente
    • Movilidad dental o cambio en la oclusión
    • Mal aliento persistente que no mejora con higiene
    • Pus alrededor de los dientes o en las encías
    • Dolor al masticar o al tocar la encía


    sangrado de encías


    Guía práctica: qué hacer si te sangran las encías

    Ante el sangrado de encías, la inacción es el peor error. Este checklist te guía desde el primer día hasta la visita al dentista:

    Checklist: pasos para gestionar el sangrado de encías

    1. Cambia a un cepillo de cabezal pequeño y cerdas suaves (indicado para encías sensibles).
    2. Cepilla durante 2 minutos, dos veces al día, con movimientos circulares y suaves.
    3. Incorpora el hilo dental o cepillos interproximales a diario. La placa interdental es la principal causa de gingivitis.
    4. Evita el tabaco: incluso una reducción parcial mejora la respuesta gingival.
    5. Revisa tu medicación con tu médico si tomas anticoagulantes o fármacos que puedan afectar las encías.
    6. Aplica una dieta antiinflamatoria: rica en vitamina C (cítricos, kiwi, pimiento) y vitamina K (verduras de hoja verde).
    7. Si en 2 semanas el sangrado no mejora, reserva cita con tu dentista. No lo pospongas más.
    8. Consulta si tu seguro dental cubre el tratamiento periodontal: muchas pólizas incluyen limpiezas y radiografías periódicas, lo que reduce el coste total.


    ¿No tienes seguro dental? Consulta en comparamos.es/blog/ las mejores opciones de seguro dental en España, con coberturas adaptadas a tratamientos periodontales desde unos pocos euros al mes.


    ¿Por qué me sangran las encías cuando me cepillo?


    Preguntas frecuentes sobre el sangrado de encías

    ¿Por qué me sangran las encías cuando me cepillo?

    El sangrado al cepillarse suele indicar que la encía está inflamada por la acumulación de placa bacteriana. Al pasar el cepillo, los vasos sanguíneos dilatados por la inflamación se rompen con facilidad. No dejes de cepillar la zona: hacerlo con mayor suavidad y mejorar el uso del hilo dental suele bastar para revertir la gingivitis leve en una o dos semanas.

    ¿El sangrado de encías siempre indica enfermedad?

    No siempre, pero nunca debe ignorarse. El sangrado puntual por un cepillado brusco o un alimento duro no suele ser preocupante. Sin embargo, el sangrado recurrente o espontáneo es una señal de inflamación activa. La regla práctica: si el sangrado se repite más de tres días consecutivos sin causa mecánica evidente, existe un problema que hay que valorar.

    ¿Cuándo debería consultar a un dentista por encías que sangran?

    Consulta sin demora si el sangrado es espontáneo, frecuente o acompañado de retracción gingival, movilidad dental o mal aliento persistente. Incluso sin esos síntomas, la Sociedad Española de Periodoncia recomienda una revisión dental al menos una vez al año para detectar signos tempranos de enfermedad periodontal.

    ¿Puede un seguro dental cubrir el tratamiento de encías inflamadas?

    Depende de la póliza. La mayoría de los seguros dentales en España incluyen limpiezas anuales (tartrectomía), que son el primer paso del tratamiento periodontal. Los tratamientos más avanzados —raspado radicular, cirugía periodontal— suelen tener cobertura parcial o requieren un copago. Comparar coberturas antes de contratar es esencial: consulta aquí las pólizas con mejor cobertura periodontal.


    El sangrado de encías es el síntoma más temprano —y más fácilmente tratable— de la enfermedad periodontal. Ignorarlo puede transformar una gingivitis reversible en una periodontitis que afecte a la estructura ósea y, eventualmente, a la permanencia de tus dientes. Cuanto antes se actúa, menor es el coste en tiempo, dinero y salud.
    En España, el coste de una tartrectomía privada ronda los 50-80 €; el de un tratamiento periodontal avanzado puede superar los 1.000 €. Un buen seguro dental puede marcar la diferencia entre prevenir y tratar crisis costosas.

    Compara ahora seguros dentales con cobertura periodontal
    → Ver comparativa de seguros dentales en comparamos.es/blog/


    Referencias y fuentes
    1. Sociedad Española de Periodoncia y Osteointegración (SEPA) — Informe de salud periodontal en España
    2. Consejo General de Colegios de Dentistas de España — Estadísticas de salud bucodental
    3. Federación Española de Diabetes (FEDE) — Relación entre diabetes y enfermedad periodontal

  • Qué pasa si no tienes seguro de vida: lo que nadie quiere pensar pero todos deberían saber

    Qué pasa si no tienes seguro de vida: lo que nadie quiere pensar pero todos deberían saber

    Hay conversaciones que aplazamos indefinidamente porque incomodan. La del seguro de vida es una de ellas. Pensar en la propia muerte o en una incapacidad total parece algo para más adelante, para cuando seamos mayores, para cuando tengamos más tiempo.

    Pero la realidad es que las consecuencias de no tener un seguro de vida no esperan al momento en que decidamos pensar en ellas. Y cuando ocurren, la familia ya no tiene margen para prepararse.

    Este artículo no pretende alarmar. Pretende informar, con datos reales y sin dramatismos innecesarios, para que puedas tomar una decisión consciente.

    💡 Según datos del sector asegurador, más del 60% de los hogares españoles no cuenta con un seguro de vida. La mayoría lo considera innecesario hasta que lo necesita. 


    Seguro de vida hipoteca


    El escenario que nadie quiere imaginar — pero que puede ocurrir

    Un seguro de vida cubre dos situaciones principales:

    Fallecimiento del asegurado por cualquier causa.

    Invalidez Permanente Absoluta: cuando una enfermedad o accidente impide al asegurado volver a trabajar de forma definitiva.

    En ambos casos, el seguro proporciona un capital a los beneficiarios designados (o al propio asegurado en caso de invalidez). Ese capital puede ser la diferencia entre que la familia mantenga su nivel de vida o entre que se vea en una situación económica crítica de la noche a la mañana.

    La pregunta no es si te puede pasar. La pregunta es: si te pasara hoy, ¿estaría tu familia preparada?


    Las tres situaciones donde la ausencia de seguro de vida golpea más fuerte


    1. La hipoteca

    Si tienes una hipoteca y eres el principal sustentador del hogar, tu fallecimiento o incapacidad absoluta deja a tu familia ante una deuda que quizás no puede asumir sola. En muchos casos, el resultado es la pérdida de la vivienda.

    Existe un tipo específico de seguro de vida vinculado a la hipoteca (capital decreciente) que cubre exactamente esta situación: el capital asegurado va reduciéndose a medida que se amortiza el préstamo, lo que lo hace especialmente eficiente en coste.


    2. Los hijos

    Si tienes hijos a cargo, su educación, manutención y futuro dependen de tus ingresos. Un seguro de vida garantiza que esos planes no se vean interrumpidos si tú faltas. El capital puede cubrir años de estudios, guardería, actividades extraescolares o simplemente el día a día de la familia.


    3. Las deudas y compromisos financieros

    Más allá de la hipoteca, muchas familias tienen préstamos personales, deudas de tarjeta, compromisos de pago a largo plazo. Sin ingresos, esas deudas no desaparecen. Un seguro de vida proporciona el colchón para afrontarlas sin que la familia tenga que liquidar patrimonio en el peor momento.


    ¿Qué cubre exactamente un seguro de vida?

    Las coberturas básicas de un seguro de vida estándar incluyen:

    Coberturas habituales en un seguro de vida

    ✓ Fallecimiento por cualquier causa (enfermedad o accidente)

    ✓ Invalidez Permanente Absoluta (opcional según póliza)

    ✓ Doble capital por fallecimiento en accidente (opcional)

    ✓ Cobertura de hipoteca con capital decreciente (modalidad específica)

    El capital contratado lo elige el asegurado según sus necesidades.

    Los beneficiarios también los designa el propio asegurado en la póliza.


    seguro de vida invalidez


    Es importante distinguir entre el seguro de vida y el seguro de decesos. Aunque suenan parecidos, son muy diferentes:

    Seguro de vida: proporciona un capital económico a los beneficiarios para cubrir deudas, hipoteca, manutención, etc.

    Seguro de decesos: cubre los gastos del sepelio y los trámites funerarios. No proporciona capital económico a la familia.

    Ambos son complementarios, pero ninguno sustituye al otro.


    ¿Cuándo es el mejor momento para contratar un seguro de vida?

    La respuesta corta: antes de necesitarlo. La respuesta práctica: hay momentos de la vida en que contratarlo tiene especialmente sentido:

    Al firmar una hipoteca — es cuando más clara es la necesidad y cuando las condiciones suelen ser más favorables.

    Tener hijos — la responsabilidad económica aumenta de forma significativa.

    Iniciar un negocio o asumir deudas importantes — los compromisos financieros crean una exposición real al riesgo.

    Mientras se es joven y sano — las primas son más bajas y el acceso es más sencillo. Esperar a tener problemas de salud puede encarecer mucho el seguro o incluso impedir la contratación.


     ⏰ La prima de un seguro de vida depende principalmente de la edad y el estado de salud en el momento de la contratación. Cada año que pasa sin contratar puede suponer una prima más alta de por vida. 


    ¿Qué pasa en la práctica si falleces sin seguro de vida?

    Estas son las consecuencias reales que enfrentan las familias:

    La hipoteca sigue vigente — el banco no la condona. La familia debe asumir el pago o vender la vivienda, normalmente en condiciones desfavorables.

    Los ingresos del hogar caen de forma abrupta — si el fallecido era el principal sustentador, la familia puede pasar de una economía estable a una situación de precariedad.

    Las deudas se heredan — en la mayoría de los casos, los herederos asumen las deudas pendientes junto con el patrimonio.

    Los planes de los hijos se interrumpen — estudios, formación, proyectos de vida que dependían de unos ingresos que ya no existen.

    La carga emocional se multiplica con la económica — gestionar una situación económica compleja en pleno duelo es una de las experiencias más duras que puede vivir una familia.


    Cómo elegir el seguro de vida adecuado para ti

    No existe un seguro de vida universal. El adecuado depende de tu situación personal. Estas son las preguntas clave para orientar la decisión:

     ¿Cuánto capital necesitaría mi familia para mantener su nivel de vida durante 3-5 años sin mis ingresos?

    ¿Tengo hipoteca u otras deudas que quedarían pendientes?

    ¿Quiero cubrir solo el fallecimiento o también la invalidez permanente?

    ¿Prefiero un capital fijo o uno vinculado a la hipoteca (decreciente)?

    ¿Quiero contratar el seguro de forma individual o conjunta con mi pareja?

    Comparar varias opciones con los mismos criterios es la forma más eficiente de encontrar la póliza que cubre lo que necesitas al mejor precio. Hoy existen herramientas que permiten hacerlo en minutos.


       🔍 Compara seguros de vida en comparamos.es/blog/ — encuentra la mejor póliza para tu situación


    Conclusión

    No tener seguro de vida no es solo una decisión personal. Es una decisión que afecta directamente a las personas que dependen de ti: tu pareja, tus hijos, tu familia.

    Las consecuencias de no tenerlo no son abstractas: son hipotecas sin pagar, proyectos interrumpidos y familias que deben tomar decisiones económicas difíciles en el peor momento posible.


    Contratar un seguro de vida es una de las decisiones financieras más responsables que puedes tomar. Y cuanto antes se toma, más accesible resulta.

  • 6 Seguros que protegen tu salud, familia y mascotas | Comparamos.es

    6 Seguros que protegen tu salud, familia y mascotas | Comparamos.es

    En comparamos.es/blog/ sabemos que la tranquilidad y la protección de tu familia y seres queridos es lo más importante. Por eso, queremos ayudarte a encontrar el seguro ideal para cada necesidad, de forma fácil y rápida con nuestro comparador online. A continuación, te presentamos seis tipos de seguros esenciales que cubren aspectos importantes de tu vida y la de quienes más quieres.


    seguros esenciales familia

    Seguro de Salud: Cuida de ti y tu familia

    Un buen seguro de salud es fundamental para garantizar el acceso a servicios médicos de calidad, desde consultas y pruebas diagnósticas hasta tratamientos y cirugías. Con las coberturas adecuadas, podrás proteger tu bienestar y el de los tuyos frente a imprevistos médicos, sin preocuparte por los costes elevados.

    ¿Sabías que un seguro de salud puede incluir también atención primaria, especialistas y hospitalización? Encuentra la opción que mejor se adapta a ti.


    Seguro Dental: Protege tu sonrisa

    La salud bucal es una parte clave de tu bienestar general. Los seguros dentales te ofrecen cobertura para revisiones periódicas, limpiezas, empastes, ortodoncia y otros tratamientos, evitando sorpresas en el coste de tus visitas al dentista.

    Invertir en prevención dental es una decisión inteligente para mantener una sonrisa saludable a largo plazo.


    Seguro dental


    Seguro de Mascotas: Cuida a tu mejor amigo

    Tu mascota es parte de la familia y merece la mejor protección. Un seguro para mascotas cubre desde vacunas y desparasitaciones hasta emergencias veterinarias y tratamientos específicos. Así, podrás garantizar su salud y bienestar en todo momento.


    Seguro mascotas: Perro feliz con su dueño


    Seguro de Viajes: Disfruta con tranquilidad

    Viajar es una experiencia maravillosa, pero también implica ciertos riesgos. Con un seguro de viajes adecuado, estarás cubierto ante cancelaciones, pérdidas de equipaje, asistencia médica en el extranjero y otros imprevistos que pueden surgir durante tus aventuras.

    Viaja con la seguridad de estar protegido dondequiera que vayas.


    Seguro viajes


    Seguro de Decesos: Planifica con responsabilidad

    Aunque es un tema difícil, planificar un seguro de decesos es una forma de cuidar a tus seres queridos. Este seguro cubre los gastos funerarios y ayuda a evitar cargas económicas inesperadas en momentos delicados, brindando apoyo y tranquilidad a tu familia.


    Seguro de Vida: Protege el futuro de tu familia

    El seguro de vida es una muestra de amor y responsabilidad, ya que asegura el bienestar económico de tus seres queridos en caso de que algo inesperado ocurra. Con este seguro, podrás dejar un respaldo que les permita mantener su calidad de vida.


    ¿Quieres encontrar el seguro ideal para ti?

    En comparamos.es/blog/ ponemos a tu disposición un comparador rápido, sencillo y gratuito que te permite evaluar y elegir entre múltiples seguros esenciales. Así, podrás tomar decisiones informadas y ahorrar tiempo y dinero.

    No esperes más y comienza a proteger lo que más quieres. ¡Compara ahora en comparamos.es/blog/!


  • Checklist de Fin de Año: 12 seguros que deberías revisar antes de cerrar el año (y nadie te lo dice)

    Checklist de Fin de Año: 12 seguros que deberías revisar antes de cerrar el año (y nadie te lo dice)

    Se acerca el final de año. Estamos todos pensando en los propósitos de Año Nuevo, las compras navideñas y el menú de Nochevieja. Antes de cerrar el año, es fundamental hacer una revisión de seguros de fin de año para evitar renovaciones automáticas que te cuesten dinero.

    Muchos contratos se renuevan el 1 de enero o al cumplir la anualidad. Y, probablemente, tu vida ha cambiado en los últimos 12 meses: familia, mascotas, salud, trabajo, viajes…

    Para evitar sustos en enero, aquí tienes una Checklist de 12 puntos centrada en lo más importante para ti y tu familia.

    revisión de seguros de fin de año

    Seguros de Salud: ¿Sigues con la póliza adecuada?

    1. Revisa si tienes copagos y si siguen compensando Si has ido al médico más de lo habitual este año, un seguro con copagos puede haberte salido caro. A veces conviene pasar a una modalidad sin copagos o con copagos reducidos antes de la renovación.


    1. ¿Tu situación familiar o médica ha cambiado? ¿Ha llegado un bebé? ¿Necesitas nuevas coberturas como psicología, revisiones más frecuentes o preparación al parto? Asegúrate de que tu seguro cubra lo que realmente necesitas para el próximo año.


    Seguro Dental: Aprovecha lo que ya has pagado

    1. Haz tu limpieza anual y revisiones La mayoría de pólizas dentales incluyen una limpieza anual, revisiones y radiografías gratuitas. Si no lo has usado este año, ¡aprovecha antes de que “caduque”!


    1. ¿Planeas un tratamiento costoso? Si estás pensando en ortodoncia, implantes o prótesis en 2025, revisa los límites, carencias y coberturas ahora. Actualizar la póliza antes de fin de año puede ahorrarte bastante dinero en el tratamiento.


    Seguros de Mascotas: Protege a tu mejor amigo

    1. Revisa la Responsabilidad Civil Comprueba que el capital asegurado cubra adecuadamente daños a terceros, especialmente si tu mascota ha tenido incidentes previos, si conviven niños en casa o si recibes visitas frecuentes.


    1. Ten en cuenta la edad de tu mascota Al envejecer, algunas pólizas pasan a cubrir solo accidentes y excluyen enfermedades. Si tu perro o gato ha cumplido 7–9 años, revisa urgentemente que siga teniendo la protección adecuada.


    Seguros de Mascotas: Protege a tu mejor amigo


    Seguros de Vida: Actualiza tu tranquilidad

    1. Revisa los beneficiarios Si este año te casaste, te divorciaste o tuviste un hijo, actualiza los beneficiarios en tu póliza. Es uno de los olvidos más comunes… y de los que más problemas generan.


    1. Ajusta el capital asegurado La inflación, la compra de una nueva vivienda o cambios económicos pueden hacer que el capital que aseguraste hace años se haya quedado corto. Verifica que la suma sigue siendo suficiente para mantener el nivel de vida de tu familia.


    Seguros de Decesos: Evita problemas futuros

    1. Datos y residencia actualizados Si te has mudado este año, actualiza tu dirección para evitar problemas logísticos graves o trabas burocráticas en el momento de la necesidad.


    1. Revisa el tipo de prima según tu edad Al cumplir ciertas edades (especialmente a partir de los 60/65), algunas pólizas cambian la prima o se encarecen drásticamente. Antes de renovar, revisa si te conviene cambiar de modalidad para evitar sorpresas en el recibo.


    Seguros de Viaje: ¿Tienes alguna escapada en Navidad?

    1. ¿Vas a esquiar o hacer deportes de invierno? Muchos seguros de viaje básicos (o los de las tarjetas de crédito) no cubren accidentes en pistas, rescates o deportes de riesgo. Si tu escapada incluye nieve, revisa bien la letra pequeña.


    1. ¿Vas a viajar varias veces en 2025? Si sueles viajar más de 2 o 3 veces al año, contratar un seguro de viaje anual suele salir mucho más económico que pagar varios seguros individuales.


    Extra: Ventaja fiscal si eres autónomo

    Recuerda que el seguro de salud para ti, tu cónyuge e hijos puede ser deducible en el IRPF. Asegúrate de tener las facturas y los pagos domiciliados correctamente antes de que termine el año fiscal para beneficiarte de ello.


    Conclusión

    Revisar estos 12 puntos no te llevará más de 20 minutos, pero puede evitarte gastos innecesarios y sorpresas en enero.


    ¿Quieres que revisemos tus pólizas contigo para asegurarte de que estás bien cubierto y no pagas de más? – > comparamos.es/blog/


  • El Poder de la Constancia: ¿Cómo 30 Minutos de Actividad Física al Día Pueden Transformar tu Vida?

    El Poder de la Constancia: ¿Cómo 30 Minutos de Actividad Física al Día Pueden Transformar tu Vida?

    En la vorágine de la vida moderna, encontrar tiempo para nosotros parece un lujo. Sin embargo, ¿y si te dijera que el secreto para una salud de hierro y una mente más clara no requiere horas en el gimnasio, sino un compromiso de solo 30 minutos de actividad física al día? Es el hábito más rentable que puedes adoptar. No se trata de metas inalcanzables, sino de un pequeño acto de cuidado diario que genera una cascada de beneficios sorprendentes para tu cuerpo y mente.

    Actividad física 30 minutos al día


    5 Beneficios Clave que Sentirás Casi de Inmediato

    Aquí desglosamos por qué mover tu cuerpo cada día es la mejor inversión en tu bienestar.

    1. Un Corazón a Prueba de Bombas y Lleno de Energía 

    Más allá de un músculo, tu corazón es el motor de tu vida. El ejercicio diario moderado, como una caminata a paso ligero, fortalece las paredes del corazón, mejora la circulación, reduce la presión arterial y ayuda a equilibrar los niveles de colesterol. En resumen: disminuyes drásticamente el riesgo de enfermedades cardiovasculares y, de regalo, sientes cómo tus niveles de energía se disparan para afrontar el día.

    2. Tu Fábrica de Felicidad Interna: Adiós al Estrés

    ¿Te sientes abrumado o ansioso? Treinta minutos de movimiento son tu mejor antídoto. Al hacer ejercicio, tu cerebro libera endorfinas, conocidas como las «hormonas de la felicidad». Estas sustancias químicas naturales actúan como analgésicos y elevadores del estado de ánimo, combatiendo el estrés y dejando una sensación de calma y optimismo que te acompañará horas.

    3. Un Sistema Inmune de Acero

    Un estilo de vida activo es como un entrenamiento para tus defensas. La actividad física 30 minutos al día estimula la producción de células inmunitarias, haciendo que tu cuerpo sea más eficiente a la hora de combatir infecciones y virus. Es tu escudo invisible contra los resfriados de temporada y otras enfermedades.

    4. Claridad Mental y Enfoque Láser

    El bienestar mental y el deporte van de la mano. Actividades como caminar, bailar o practicar yoga no solo despejan tu mente del ruido diario, sino que mejoran el flujo de oxígeno al cerebro. Esto se traduce en una mayor capacidad de concentración, una memoria más aguda y una creatividad potenciada. ¡Es como una puesta a punto para tu cerebro!

    5. Control de Peso y Huesos Más Fuertes 

    La constancia es clave para mantener un peso saludable. Esos 30 minutos diarios ayudan a quemar calorías y a regular tu metabolismo. Además, los ejercicios de impacto moderado (como caminar o trotar) y de fuerza fortalecen tu densidad ósea, previniendo la osteoporosis en el futuro.


    Actividad física 30 minutos al día


    ¿Sin Tiempo ni Gimnasio? Guía de Ejercicio en Casa para Principiantes

    Las excusas se acabaron. No necesitas equipamiento caro ni un espacio enorme para empezar a moverte. Aquí tienes ideas prácticas:

    Cardio Ligero: Sal a caminar a paso rápido por tu barrio, sube y baja escaleras en casa o en el trabajo, o pon tu música favorita y baila sin complejos por el salón.

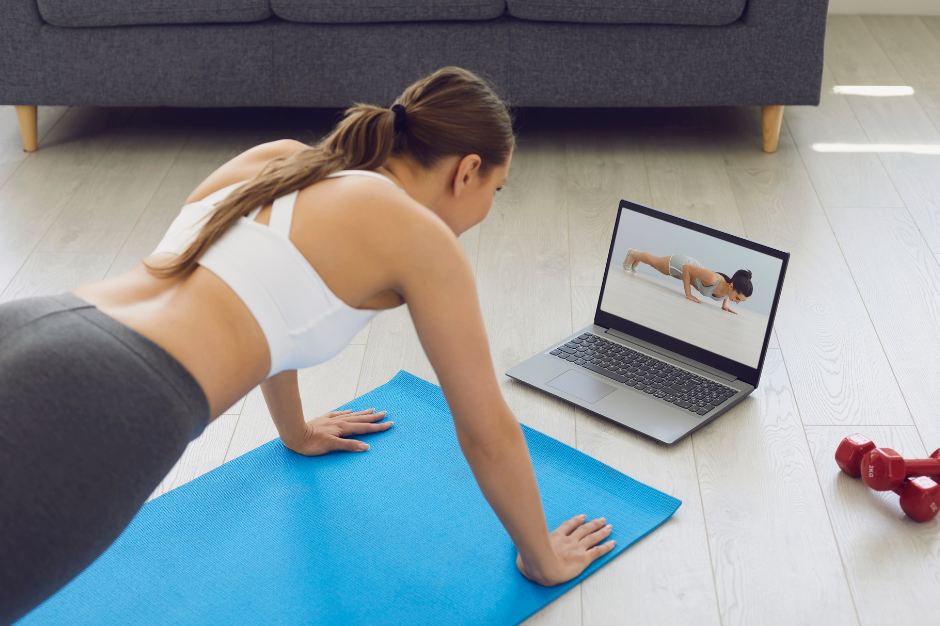
    Fuerza con tu Cuerpo: Realiza circuitos sencillos de sentadillas, zancadas, flexiones (puedes empezar apoyando las rodillas) y planchas abdominales.

    Flexibilidad y Mente: Dedica tiempo a una rutina de estiramientos profundos o sigue una clase de yoga o pilates para principiantes en YouTube. Hay miles de opciones gratuitas de 15, 20 o 30 minutos.


    Actividad física 30 minutos al día


    Pequeños Pasos, Grandes Transformaciones

    La clave del éxito no está en la intensidad del primer día, sino en la constancia de hacerlo todos los días. Incluir 30 minutos de movimiento en tu rutina puede parecer un cambio menor, pero sus efectos a largo plazo son monumentales.

    Tu salud se construye con las decisiones que tomas hoy. Empieza con un pequeño paso, comprométete contigo y observa cómo tu cuerpo y tu mente te lo agradecen.

    Y tú, ¿qué pequeño movimiento vas a incorporar en tu día de hoy para empezar tu transformación?

    Actividad física 30 minutos al día


  • Planifica tu viaje sin dejar cabos sueltos: lo único que debería preocuparte es el clima

    Planifica tu viaje sin dejar cabos sueltos: lo único que debería preocuparte es el clima

    Hay una gran diferencia entre un viaje improvisado y uno bien organizado: el primero puede darte alguna que otra sorpresa, pero el segundo te permite aprovechar cada minuto sin estrés. Desde los billetes hasta la maleta, pasando por lo más importante —tu seguridad y tranquilidad—, todo cuenta.


    Aquí tienes una guía práctica para planificar un viaje por libre sin dejar nada al azar. Porque si lo llevas todo bien atado, lo único que debería preocuparte es si vas a necesitar el paraguas cuando llegues.


    planificar un viaje por libre


    1. Los primeros pasos antes de reservar

    Antes de lanzarte a comprar vuelos o reservar alojamiento, hay algunos puntos clave que conviene tener claros:

    Investiga tu destino: clima, cultura, requisitos de entrada, situación sanitaria o necesidad de vacunas.

    Medio de transporte: ¿avión, tren, coche? Valora el coste, el tiempo y el impacto medioambiental.

    Documentación: pasaporte, visado, permisos. Si viajas por Europa, normalmente con el DNI y la Tarjeta Sanitaria Europea es suficiente.

    Alojamiento: elige un hotel, hostal o apartamento bien ubicado para ahorrar tiempo y dinero en desplazamientos.

    Presupuesto estimado: reparte tus gastos en categorías (transporte, alojamiento, comidas, ocio) y úsalo como guía para no pasarte.

    Gastronomía local: no subestimes lo que puedes descubrir comiendo en mercados, bares de barrio o probando platos típicos. Puede ser toda una experiencia (¡y bastante económica!).


    2. Detalles prácticos que marcan la diferencia

    Con lo esencial decidido, toca poner atención a esos detalles que harán que todo vaya sobre ruedas:

    Transporte en destino: infórmate sobre cómo moverte una vez allí. Transporte público, alquiler de coche, traslados… depende del lugar y tu estilo de viaje.

    Itinerario y visitas: haz una lista de los sitios que quieres ver, prioriza los imprescindibles y reserva con antelación si es necesario (sobre todo en temporada alta).

    Formas de pago: lleva una combinación de tarjetas y algo de efectivo. Comprueba las comisiones de tu banco y, si puedes, usa una tarjeta pensada para viajar sin sobrecostes.

    Equipaje inteligente: adapta la maleta al clima y a las normas de la aerolínea. No te olvides de los cargadores, medicamentos, documentación y copias de tus reservas.


    3. No lo olvides: el seguro de viaje es tu mejor aliado

    Mucha gente lo deja para el final o directamente se lo salta. Pero el seguro de viaje debería estar entre las primeras cosas en tu lista. ¿Por qué?

    Te cubre en caso de asistencia médica en el extranjero, que puede salir por un ojo de la cara.

    Protege ante cancelaciones, retrasos o pérdida de equipaje.

    Te respalda en emergencias, accidentes o repatriación.

    Te ofrece asistencia 24/7 estés donde estés, lo que da muchísima tranquilidad.

    Un buen seguro puede marcar la diferencia entre un simple contratiempo o una pesadilla. Y si todo va sobre ruedas, al menos viajas con la seguridad de estar cubierto.


    planificar un viaje por libre


    Viaja tranquilo: que lo único fuera de tu control sea el tiempo

    Planificar con antelación no significa quitarle emoción al viaje. Al contrario: te permite disfrutar de cada momento con la tranquilidad de que todo está bajo control.

    Desde los traslados hasta las visitas, pasando por los imprevistos, tenerlo todo previsto te deja libre para centrarte en lo que realmente importa: vivir la experiencia al máximo.

    Porque viajar con libertad también es viajar con cabeza.

  • ¿Qué pasa si heredo deudas? Claves para tomar una decisión informada

    ¿Qué pasa si heredo deudas? Claves para tomar una decisión informada

    Recibir una herencia puede parecer, a simple vista, una buena noticia. Sin embargo, en ocasiones, ese legado viene acompañado de obligaciones que complican la situación: las deudas del fallecido. Esto puede generar dudas, miedos y decisiones difíciles. En este artículo, te explicamos qué ocurre si recibes una herencia con deudas y qué opciones legales tienes a tu disposición.


    qué pasa si heredo deudas


    ¿Qué incluye una herencia?

    Una herencia no solo está compuesta por bienes materiales como inmuebles, vehículos o cuentas bancarias. También abarca los derechos y las obligaciones del fallecido. Esto significa que, si la persona tenía deudas pendientes en vida —como préstamos, hipotecas o pagos a la Seguridad Social—, estas también forman parte del conjunto hereditario.


    ¿Cómo saber si la herencia tiene deudas?

    Antes de aceptar cualquier herencia, es fundamental hacer una investigación exhaustiva sobre la situación financiera del fallecido. Esto implica consultar diferentes entidades:

    Agencia Tributaria, para saber si existen deudas fiscales.

    Tesorería General de la Seguridad Social, por si hay pagos pendientes.

    Entidades financieras (bancos, cajas), para comprobar préstamos, hipotecas o tarjetas de crédito.

    Ayuntamientos, si el fallecido tenía propiedades, para conocer el estado de los impuestos locales.

    Este proceso puede ser largo y tedioso, pero es crucial para evitar sorpresas. Al ser heredero legal, tienes derecho a acceder a esta información.

    Importante: Los herederos no son responsables de sanciones penales o administrativas impuestas al fallecido, ya que estas son de carácter personal e intransferible.


    ¿Qué opciones tienes?

    Una vez que conoces el estado económico del patrimonio a heredar, puedes optar por una de las siguientes vías:

    1. Aceptar la herencia

    Con esta opción, asumes todos los bienes y deudas del fallecido. Si las deudas superan el valor de los bienes, tendrás que responder con tu propio patrimonio. Por eso es una decisión que debe tomarse con cautela y pleno conocimiento.

    2. Rechazar la herencia

    Puedes renunciar totalmente a la herencia, lo cual implica no adquirir ni los bienes ni las deudas. Esta renuncia debe hacerse ante notario o juez, en un plazo de 30 días desde que se tiene conocimiento del fallecimiento o de que se es heredero.

    La renuncia es irrevocable y total: no se puede aceptar solo lo «bueno» y rechazar las deudas.

    3. Aceptar la herencia a beneficio de inventario

    Es una fórmula legal que protege al heredero. Permite aceptar la herencia, pero limitando la responsabilidad sobre las deudas al valor de los bienes heredados. Es decir, nunca tendrás que responder con tu patrimonio personal. Esta opción implica hacer un inventario detallado de activos y pasivos ante notario o juez.


    qué pasa si heredo deudas


    ¿Qué pasa si acepto la herencia y luego descubro deudas ocultas?

    Lamentablemente, una vez aceptada la herencia, no es posible revertir la decisión. Por eso es tan importante informarse bien antes de dar cualquier paso. En caso de dudas, lo más recomendable es consultar a un abogado especializado en derecho sucesorio.


    Un consejo adicional

    Planificar con tiempo siempre ayuda. Para quienes desean facilitar los trámites a sus seres queridos en el futuro, contratar un servicio de asesoría o un seguro de decesos puede ser una solución práctica. Estos servicios pueden incluir desde la gestión documental hasta orientación legal, y ayudan a evitar decisiones apresuradas en momentos de duelo.


    En resumen:

    Una herencia puede incluir tanto bienes como deudas.

    Existen tres opciones: aceptar, rechazar o aceptar a beneficio de inventario.

    Antes de decidir, infórmate bien sobre la situación financiera del fallecido.

    Las decisiones que tomes son irrevocables, así que actúa con cautela y, si es necesario, pide asesoramiento legal.

  • 3 Consejos para Elegir el Mejor Seguro para Ti

    3 Consejos para Elegir el Mejor Seguro para Ti

    Elegir un seguro adecuado es una decisión clave para tu bienestar, protección y estabilidad financiera a largo plazo. Ya sea que estés buscando un seguro de salud, vida, hogar o auto, la clave está en encontrar una póliza que se adapte a tus necesidades reales y a tu presupuesto.

    Muchas veces, tomamos decisiones apresuradas o nos dejamos llevar por el precio más bajo sin considerar qué cubre realmente esa póliza. Por eso, en comparamos.es/blog/ te compartimos tres consejos fundamentales para que elijas el seguro ideal con total confianza.


    1. Compara Coberturas, No Solo Precios

    Elegir un seguro solo por su coste puede terminar siendo más caro a largo plazo si no cubre lo que necesitas. Al comparar seguros:

    Verifica los tipos de cobertura: No todas las pólizas incluyen lo mismo. Asegúrate de que el seguro cubra las situaciones que realmente te preocupan.

    Comprueba los límites de indemnización: Un seguro económico puede tener coberturas mínimas o con muchas limitaciones.

    Valora los beneficios adicionales: Algunos seguros incluyen ventajas como asistencia en carretera, atención médica telefónica 24/7, servicio de cerrajería, etc.

    Consejo práctico: Utiliza comparadores de seguros online como comparamos.es/blog/ para ver de forma clara qué ofrece cada póliza y a qué precio.


    2. Revisa Condiciones y Exclusiones

    La letra pequeña importa. Antes de firmar un contrato, asegúrate de revisar:

    Condiciones generales: Algunas pólizas tienen requisitos específicos (por ejemplo, exámenes médicos previos).

    Exclusiones comunes: Enfermedades preexistentes, catástrofes naturales, negligencia… todo lo que no cubre debe quedar claro.

    Tiempos de espera: Especialmente en seguros de salud o vida, hay períodos iniciales donde no se aplican todas las coberturas.

    Consejo práctico: Si tienes dudas, consulta con un asesor o solicita que te expliquen cada cláusula importante del contrato.


    3. Piensa en el Futuro

    No solo pienses en tu situación actual. Un buen seguro es aquel que se adapta contigo con el paso del tiempo. Fíjate en:

    La posibilidad de ampliar coberturas: Ideal si cambias de trabajo, formas una familia o adquieres una vivienda.

    La opción de incluir a tus seres queridos: Algunos seguros permiten sumar beneficiarios o extender la protección familiar.

    Tarifas estables y claras: Evita sorpresas desagradables con subidas inesperadas en las primas.

    Consejo práctico: Pregunta por seguros modulares que puedas ajustar a medida que tus necesidades cambien.


    Conclusión

    Tomarte el tiempo para comparar, leer bien las condiciones y pensar a futuro te ayudará a elegir un seguro que realmente te proteja cuando más lo necesites. En comparamos.es/blog/ puedes consultar y comparar seguros de todo tipo para encontrar el que mejor se adapta a ti, sin complicaciones ni letra pequeña.

    Recuerda: un buen seguro no es un gasto, es una inversión en tranquilidad.
    Compara ahora en www.comparamos.es